
博彩白菜论坛网址欧洲杯体育彩票推荐_啤酒巨头纷纷冲击高端化,百威亚太中国区收入销量双双承压
发布日期:2026-09-28 12:07 点击次数:143 博彩白菜论坛网址欧洲杯体育彩票推荐_导读:销量收入双下滑、旗劣品牌深陷食安风云,百威亚太高端化难守旧?
文 | 新破钞财研社
近日,百威亚太暴露其2024年第一季度财报。在旗下哈尔滨啤酒被检出吐逆毒素的轩然风云还未悉数度过之时,这份财报尤为引东谈主夺目。
本年第一季,百威收入和销量双双下滑。在我国啤酒高端化竞争加重,啤酒行业增长合座放缓的行业布景之下,百威高端化上风逐渐式微,其功绩可能会堕入恒久疲软。
而百威亚太一季度的功绩线路,似乎也莫得达到业内预期。高盛发布研报称将公司2024至2026财年的盈利预测下调约2%,同期将其指标价由14.9港元下调至14.6港元,防守“买入”评级;建银国外则将公司指标价由14.8港元下调至11.5港元,评级由“跑赢大市”降至“中性”。
百威销量收入蚁合下滑
高端啤酒行业龙头地位面对挑战
算作亚太地区最大的啤酒公司,百威亚太在高端及超高端啤酒分部中占据指导地位,旗下啤酒品牌包括百威、期间、科罗娜、福佳、凯狮及哈尔滨,筹商分部包括亚太地区东部(主要为韩国、日本及新西兰)及亚太地区西部(中国、印度、越南及亚太地区其他出口地),具有相配巨大的买卖领地。
关联词,百威亚太连年来在中国实施的高端化发展策略似乎正在失效。从功绩和销量来看,从旧年四季度到本年一季度百威亚太的发展面对着严峻挑战。
皇冠客服飞机:@seo3687
本年一季度,百威亚太啤酒总销量21.12亿公升,同比减少4.8%;总销量收入为16.43亿好意思元,同比下跌0.4%。包摄于股权抓有东谈主应占溢利由上年同期2.97亿好意思元下跌至本期2.87亿好意思元。
对此,公司处置层在财报中默示,受中国和韩国行业线路顺心的影响,一季度总销量下跌4.8%,收入下跌0.4%。同期每百升收入在中国和印度的抓续高端化以及亚太地区东部收入处置措施的推动下增长4.6%。一季度,百威亚太在中国市集的销量及收入永诀下跌6.2%及2.7%,但在印度地区其线路依然优于同业业,高端及超高端居品收入收场双位数增长。
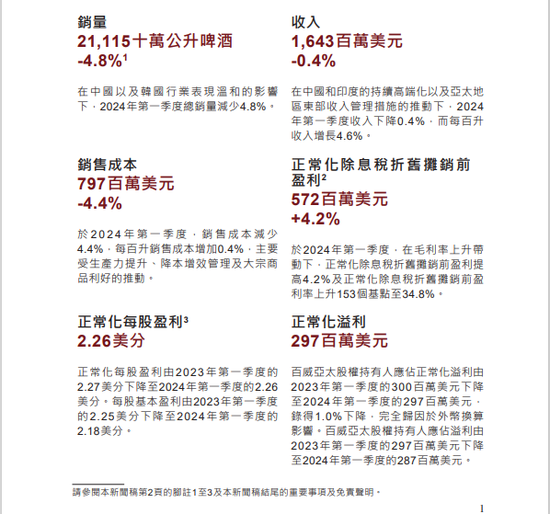
图源百威亚太2024第一季度财报
截至2021年末,建业新生活的在管建筑面积与合约建筑面积分别较2020年末增长35.9%、26.9%,达1.36亿平方米及2.37亿平方米。
对于中国区收入及销量下跌的原因,百威亚太指出是由于受2023年第一季度渠谈从头灵通及本年3月不利天气影响。
尽管啤酒业“功绩欠安恼恨于天气”的情况屡屡发生,但就百威亚太而言,其在中国市集的地位下滑并非未必风物。在2023年第四季度单季,百威亚太净亏蚀便达到了2300万好意思元,销量同比下跌了3.1%。尽管旧年第四季度所有啤酒行业都际遇筹商压力,但同期数据下滑的品牌大多在本年一季度有所涵养。
买球软件下载放眼同业业第一季度数据,尽管遍及龙头啤酒品牌在本季度都不太景气,除了重庆啤酒也大都线路欠安,其中青岛啤酒营收下滑5.19%,燕京啤酒营收增速仅为1.72%,远低于2023年同期的13.74%;珠江啤酒营收增速相同低于旧年同期,但这几家啤酒企业的净利润都赢得了增长,数据线路也都好于百威亚太。
限制目下,百威依然是百威亚太在中国市集最大的品牌,约占公司收入的一半。至于超高端啤酒品牌,如百威亚太旗下的蓝妹、科罗娜和福佳等品牌正以两位数的速率增长。数据炫耀,2023年百威亚太在中国的经销城市由2022年的201个推广到220个,超高端居品组合的经销城市则由2022年的51个增长至63个。
对于百威亚太而言,在中国地区的销量营收双下滑一定程度上也响应出其本来在啤酒高端限制褂讪的行业龙头地位已然遭受挑战。
旗劣品牌深陷食物安全风云
皇冠现金除了在高端化限制遭受冲击,百威亚太自身的居品性量问题也在本年第一季度突显。
本年4月中旬,香港破钞者委员会(简称“香港消委会”)初次测试30款事先包装罐装或支装啤酒。经香港消委会检测发现,所有样本检出不同种类和含量的生物胺,百威亚太旗下“哈尔滨啤酒麦谈”被检测出霉菌毒素DON。
字据香港消委会发布的通报“哈尔滨啤酒麦谈”检出含有霉菌毒素DON,检出量为每公斤26微克,如以体重为60公斤的成年东谈主贪图,即使1日内饮用4罐仍属安全水平之内。
欧洲杯体育彩票推荐关联词DON的风险亦不可掉以轻心,DON又称为“吐逆毒素”,过量摄入后30分钟内可能会出现恶心、吐逆、泻肚、腹痛,以及发热等征状,与其他胃肠谈疾病的征状相若,不易分辨。
哈尔滨麦谈啤酒厂商回复称,公司从未将检测的居品出口到香港以及销售。该居品一直以来只在内地分娩及销售,而该居品的所有分娩及销售经由均相宜内地关系法律次第。
同期,百威啤酒关系施展东谈主也对外在示,哈尔滨啤酒麦谈样本中DON的检测含量(26μg/kg,即0.026ppm)远低于中国国度法子(谷物过甚成品)(1000μg/kg,即1ppm),皇冠入口也远低于国外巨擘食物安全机构的关系上限法子(低于<1ppm,即1000up/kg)。
菠菜网上平台出租关联词,据新京报记者探询发现,香港破钞者委员会诠释中并未给受检啤酒居品进行安全定性,况且也说起目下啤酒中的吐逆毒素含量和生物胺并莫得关系安全章程或法子上限。

一直以来,百威亚太都在观念“先进”的饮酒理念。2015年百威亚太发布了群众理智饮酒指标,并于2020年将“群众感性饮酒日”滚动为“群众理智饮酒周”。关联词要是基本的饮用安全问题都无法保险,理智饮酒也就无从谈起。
这次事件不由令东谈主质疑百威亚太是否轻茂食物安全,对旗下啤酒品牌的质地把控不严。在黑猫投诉 【下载黑猫投诉客户端】平台上,对于百威啤酒的破钞者投诉亦超千条,投诉实质包括不限于舛讹行动、百威空间站账号特殊、啤酒变质、舛讹销售、商品禁绝/少发等等。
新破钞财研社还眷注到,此前百威亚太的中国主体公司(下称“百威中国”)连年还曾因涉嫌告白违纪被罚。据不悉数统计,自2021年5月以来,因涉嫌违背《中华东谈主民共和国告白法》,百威中国已被市集监督处置局累计罚金百万元以上,具体包括发布含有恐怖、暴力实质以及饮酒动作的告白等。
其中在2022年,市监局鉴于百威中国发布该告白的时刻为2015年5月28日,违纪步履抓续时刻长;且因其于2019年至2021年时期4次因在互联网发布出现饮酒动作的违纪告白被行政处罚,轮廓考量决定对其从重处罚。
多家投行下调盈利长进
啤酒巨头纷纷冲击高端限制
功绩的下滑和食物安全问题的发生,也令多家投行机构探讨起百威亚太的发展长进。
其中,高盛发布研报称,对百威亚太2024至2026财年的销售预测进行1%内的微调。中国销量疲弱趋势被韩国市集强盛势头所抵销。因应韩国市集利润率势头胜于预期,该行亦上调亚太东部地区2024至2026财年EBITDA预测。并因最近的天气情景变化,而下调亚太西部地区2024至26财年EBITDA预测。
皇冠体育 app建银国外则永诀下调其2024年及2025年EBITDA预测2%及4%,主要研讨到在市集需求疲弱和高级化程度慢过预期的情况下,下调2024财年平均售价和销量增长。将公司指标价由14.8港元下调至11.5港元,评级由“跑赢大市”降至“中性”。
华兴证券、摩根士丹利等投行也纷纷下调了百威亚太的盈利长进。
尽管时于当天,百威亚太依旧默示会继续指导中国市集高端化,但跟着现时破钞环境的改变,高端化能否继续守旧百威亚太未来发展依然成为一个未知数。
皇冠hg86a
2023年以来,破钞合座趋势显明变化,啤酒业也合座堕入一段时刻的低迷状态,定位高端化的百威亚太受其影响尤为显明。
博彩白菜论坛网址连年来,越来越多的啤酒品牌加快冲击高端化,使得本来百威亚太一家独大的高端啤酒业态竞争加重,百花都放的情况亟需脾性化各别化竞争,百威亚太的品牌上风进一步削弱。
近日,青岛啤酒回复投资者默示,中国啤酒市集是一个悉数竞争的市集,啤酒行业都在加力鼓励高端化居品,青岛啤酒本人具有高端化的品牌形象,将接管一系列灵验地营销策略,赢得竞争上风。
华润啤酒董事会主席侯孝海也在2023功绩证据会上透露,华润啤酒有望在本年或来岁达成次高端以上的中国啤酒销量第一,提前一两年完成“决胜高端”的政策指标。燕京啤酒也在2023年报中默示,会抓续加大中高端居品布局,推出多款高端、超高端居品。
高端啤酒固然是一门好生意,但其实也并非十分好作念。有行业筹商标明,中国啤酒破钞正在从低附加值的工业淡啤向精酿、原浆、鲜啤等高附加值品类升级。可是受破钞材干限制,以及新址品施行周期影响,高端啤酒市集发展并抗争坦。
福田中心区范围跟着互联网壮盛代破钞者的崛起,网购对于夜场破钞的替代,90后、00后壮盛代破钞者的束缚壮大,也对百威亚太这种传统高端啤酒品牌营销、渠谈与时势等提议了新的挑战。
中国食物产业分析师朱丹蓬觉得,畴昔在高端限制百威是鹤立鸡群,当今则是群雄乱战。连年来许多国产啤酒品牌都推出了许多的高端居品,也涵盖精酿,因此百威的高端把握依然被冲破了。再加上百威高端居品的调动,升级迭代的材干跟速率都不是太好,竞争敌手抓续对高端市集加随便度,瞻望百威的销量仍会抓续下滑。
最近一场备受瞩目足球赛事中,明星DEF出色表现获得不少喝彩。然而,传言称,这位明星成功并非凭借努力,而是借助正当手段,引起争议。 海量资讯、精确解读,尽在新浪财经APP
职守裁剪:梁斌 SF055香港六合彩娱乐城